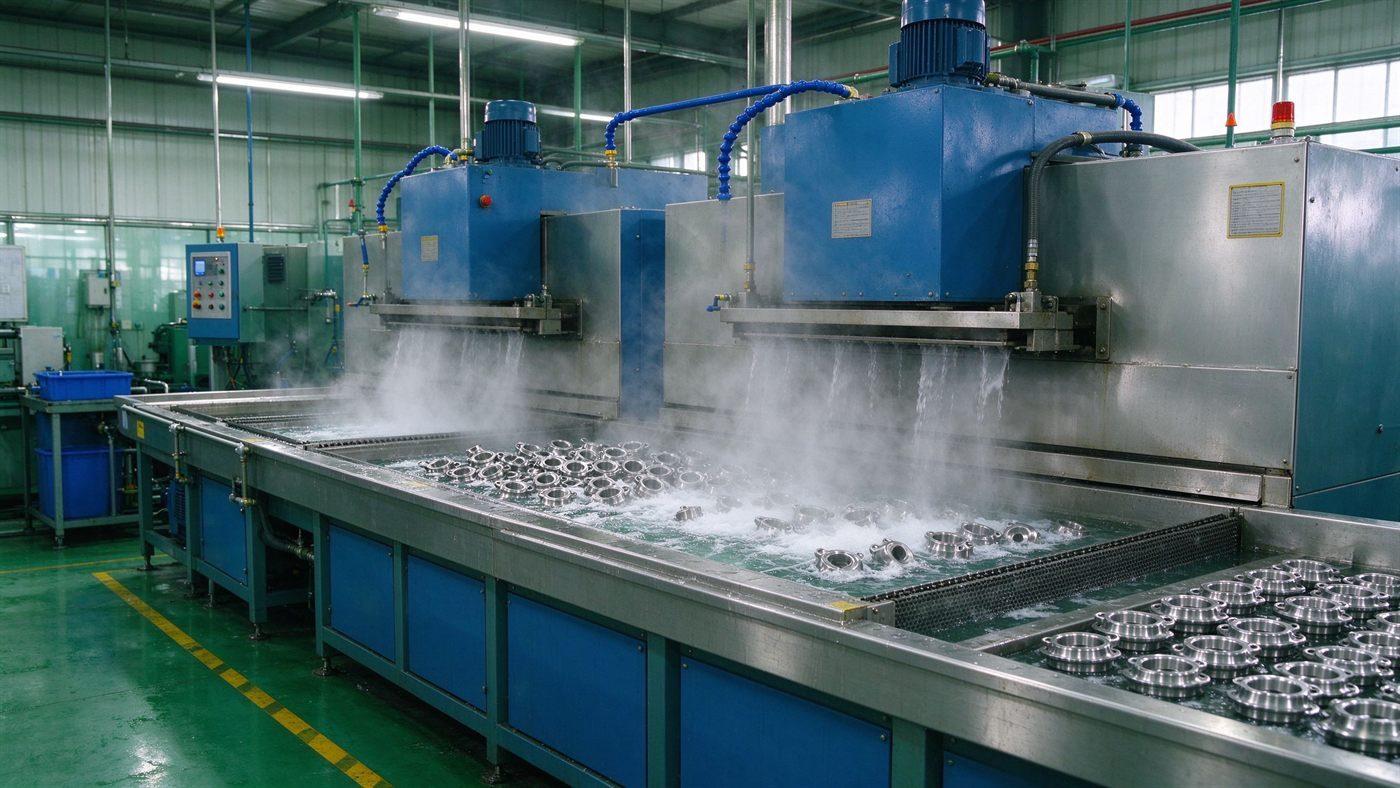
2026年,国内金属表面清洗行业迎来了政策与市场的双重拐点。
生态环境部2025年12月发布公告,明确自2026年7月1日起,禁止使用含氢氯氟烃(HCFCs)或含有HCFCs的混合溶剂作为清洗剂。这意味着此前广泛用于精密金属零件、电子组件清洗的ODS(臭氧层消耗物质)类溶剂正式退出历史舞台,下游制造企业必须在半年窗口期内完成清洗剂切换。
一、政策端:从"鼓励替代"到"强制禁用"
过去十年,工业清洗领域对ODS类清洗剂的替代以鼓励为主。HCFCs禁令落地后,金属加工、电子制造、汽车零部件、航空航天等行业的合规门槛显著提高。企业若继续使用受管制溶剂,将面临环保处罚与出口订单受限双重风险,清洗剂选型从"成本选择题"变成了"合规必答题"。
二、市场端:亚太领跑,水基配方加速渗透
据Mordor Intelligence 2026年最新报告,亚太地区占据全球金属清洗化学品市场41.88%的份额,并将以5.18%的年复合增长率持续扩张至2031年;其中电气与电子制造领域增速最快,达到5.41%。增长背后的核心驱动,正是水基配方对传统溶剂型产品的替代——低VOC、可生物降解、工作环境友好,正在成为头部客户的硬性采购标准。
人民网2026年1月报道也指出,国内工业清洗行业正加速向绿色化、智能化转型,新型环保清洗剂开发已从"可选项"变为"必选项"。酶制剂、生物基表面活性剂等配方技术进入规模化应用阶段。
三、技术端:水基化、中性化、功能化三大方向
1. 以水代油:水基清洗剂替代煤油、汽油等溶剂,从源头降低VOC排放与火灾风险;
2. 中性低腐蚀:pH值控制在中性区间,减少对铝合金、精密钢件的腐蚀;
3. 功能复合:除蜡、除油、除锈、钝化一步完成,匹配自动化清洗线节拍。
四、给采购方的建议
· 立即梳理在用清洗剂的化学成分清单,排查是否含HCFCs、三氯乙烯、正溴丙烷等受管制物质;
· 优先选择具备MSDS报告、第三方VOC检测、可生物降解认证的水基产品;
· 小批量试洗验证后再切换,关注清洗后工件的防锈期与后续涂装附着力。
结语:HCFCs禁令不是终点,而是金属表面清洗行业绿色升级的起点。谁能在合规前提下提供更高效、更环保、更稳定的清洗方案,谁就能在这一轮行业洗牌中占据先机。